Branche: Digitales Business

SEPA-Zahlungen für digitales Business

Ob Online-Shop, digitaler Marktplatz oder Online-Game — digitale Geschäftsmodelle leben von reibungslosen, sofortigen Zahlungen. Jede abgelehnte Karte im Checkout ist ein abgebrochener Kauf, jede Verzögerung bei der Freischaltung ein Kunde, der wartet statt zu spielen oder zu kaufen.

Nehmen Sie sich 30 Minuten – wir zeigen Ihnen, wie Sie Ihren Churn senken, mit den beliebten SEPA-Instant-Zahlarten.
sepa-digitales-business
gradient

Das Problem

Zahlungsausfälle:
Ihr größtes Wachstumsrisiko

Im Online-Shop bricht der Kunde den Checkout ab, weil die Karte abgelehnt wird. Im Game wartet er auf die Freischaltung, statt sofort weiterzuspielen. Beim SaaS-Abo kündigt er nicht aktiv — seine Karte läuft einfach im dritten Monat ab, und niemand merkt es. Drei verschiedene Symptome, ein Ursprung: Zahlungsreibung kostet Umsatz, unabhängig vom Geschäftsmodell. Am besten vermessen ist das bisher im Abo-Geschäft:

Quelle: Slicker, „Involuntary Churn Benchmarks 2025″ und „2025 Failed-Payment Recovery Benchmarks“, Branchendaten aus dem SaaS-Payment-Bereich. Für Shop- und Gaming-Checkouts gilt derselbe Effekt sinngemäß bei Kartenablehnungen im Kaufmoment.

Zahlart je Anwendungsfall

Die richtige SEPA-Zahlart für Ihr digitales Geschäftsmodell

Digitales Business ist kein einheitlicher Fall — ein SaaS-Abo hat andere Anforderungen als ein In-App-Kauf. Einen Überblick über alle Verfahren finden Sie auf unserer SEPA-Zahlungen-Übersicht; hier die drei häufigsten Muster im digitalen Business:

SaaS-Abos & Mitgliedschaften

Wiederkehrende Zahlung, ein Mandat reicht für alle Folgeeinzüge. Deutlich weniger abbrücke.

Sofort-Zugänge & digitale Einmalkäufe

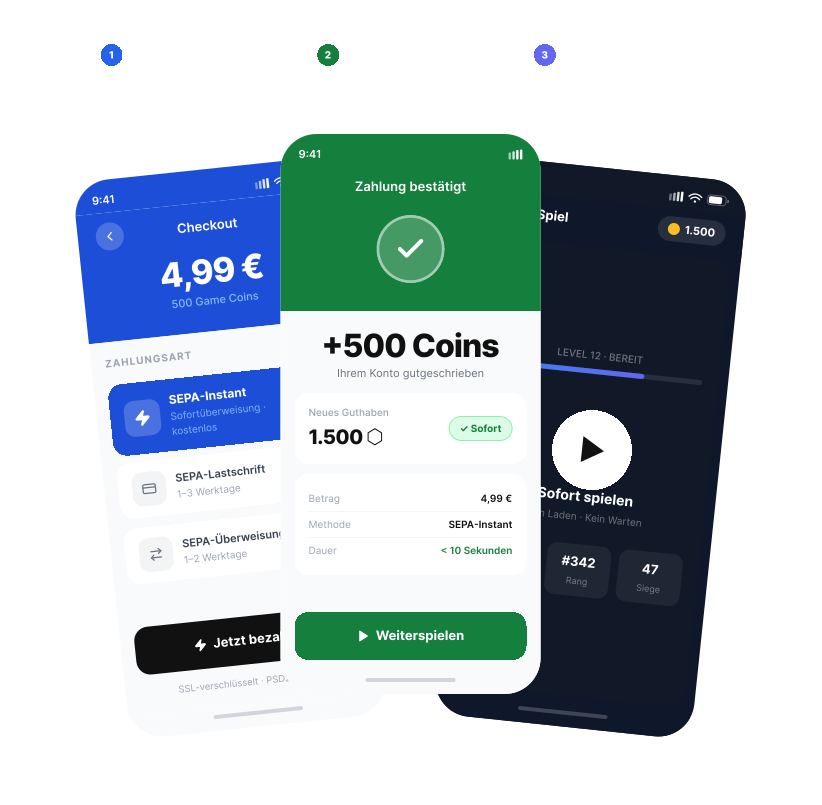
Online-Games, Paywall-Inhalte, Downloads — Zahlungseingang in Sekunden nötig.

Internationale Kunden im SEPA-Raum

Kunden ohne Kreditkarte oder PayPal-Konto zahlen trotzdem direkt vom Bankkonto.

advise-accompany-make-payment-possible
gradient

Gegen unfreiwilligen Churn

Was das für Ihre unfreiwillige Churn-Rate bedeutet

Der Unterschied zur Kreditkarte liegt im Mechanismus: Eine Karte läuft ab, wird gesperrt oder neu ausgestellt — jedes Mal ein Risiko für den nächsten Einzug, das Ihr Kunde selbst aktiv beheben muss.

Ein SEPA-Mandat dagegen bleibt gültig, bis der Kunde es widerruft. Bei sauber betriebenen Abo-Modellen liegt die Rücklastschriftquote unter einem Prozent — deutlich unter den üblichen Kartenausfallraten.

wieso-sepa-besser-als-kreditkarte-abo-ist
gradient

Typische Anwendungsfälle

Wo SEPA im digitalen Business den größten Unterschied macht

SaaS & Software-Abos

Monatliche oder jährliche Lizenzgebühren ohne Unterbrechung durch abgelaufene Karten.

Digitale Marktplätze

Provisionen und Auszahlungen zwischen Plattform, Anbietern und Käufern.

Gaming & In-App-Käufe

Sofortige Freischaltung von Items, Credits oder Premium-Zugängen.

Streaming & Content-Plattformen

Wiederkehrende Mitgliedschaften mit planbarem, stabilem Zahlungseingang.

Digitale Güter & Lizenzen

E-Books, Software-Keys, Stock-Assets — Zahlungseingang vor Auslieferung des Lizenzcodes.

Creator- & Freemium-Plattformen

Fan-Abos, Trinkgelder und Premium-Inhalte mit planbarem, wiederkehrendem Zahlungseingang.

Häufig gefragt

Häufige Fragen zu SEPA für digitales Business