Ihre Kunden zahlen sicher direkt aus der Banking-App — ohne Karte, ohne Umweg.

Online-Überweisung im Checkout anbieten

Seit dem Ende von Giropay 2024 fehlt vielen deutschen Checkouts der direkte Weg vom Bankkonto in die Kasse. Die Online-Überweisung füllt diese Lücke — und mehr: Ihre Kunden bestätigen die Zahlung direkt in ihrer eigenen Banking-App per Face ID oder Fingerabdruck. Kein Kartenformular, kein Passwort, keine Weiterleitung zu Drittanbietern. Das Ergebnis sind Autorisierungsquoten, mit denen klassische Kartenzahlungen nicht mithalten.

Nehmen Sie sich 30 Minuten – wir zeigen Ihnen, wie Sie die Online-Überweisung über Tink by VISA sauber in Ihren Checkout integrieren.
micropayment-online-uberweisung-im-checkout
gradient

Marktdynamik

Warum wächst die Online-Überweisung in Europa gerade so schnell?

Was in Skandinavien und den Niederlanden längst Standard ist, holt in Deutschland gerade auf: Immer mehr Händler bieten die Zahlung direkt vom Bankkonto an, weil Kunden sie annehmen und Kosten sinken.

> 850 Mrd. EUR

Account-to-Account-Transaktionsvolumen in Europa, +30 % gegenüber Vorjahr.

~ 33 %

Prognostizierter Kartenanteil am EU-E-Commerce bis Ende 2026 — sinkende Tendenz.

0,1–0,5 %

Typische Transaktionsgebühr bei A2A gegenüber 1,5–3 % bei Kartenzahlungen.

advise-accompany-make-payment-possible
gradient

Quellen: Brite Payments Marktreport 2026, Juniper Research Prognose EU-E-Commerce 2026, Branchendaten Zahlungsdienstleister. Marktzahlen, keine EZB-Statistik.

Drei Kräfte treiben das Wachstum: gesetzlicher Rahmen (PSD2/PSD3 macht Kontozahlungen sicher und interoperabel), Kostendruck bei Händlern (Kartengebühren fressen bei Margengeschäften mehr, als vielen bewusst ist) und Nutzerverhalten (jüngere Zielgruppen ohne Kreditkarte greifen selbstverständlich zur Banking-App).

Kurz erklärt

Was ist die Online-Überweisung im Checkout?

Auf den ersten Blick sieht die Online-Überweisung aus wie eine klassische SEPA-Überweisung: Geld wandert direkt vom Konto Ihres Kunden auf Ihres, ohne Kartennetzwerk dazwischen. Der Unterschied liegt im Weg dorthin. Bei einer klassischen Überweisung tippt Ihr Kunde IBAN, Verwendungszweck und Betrag selbst ein — oder er nutzt die QR-Fotoüberweisung, um Tippfehler zu vermeiden.

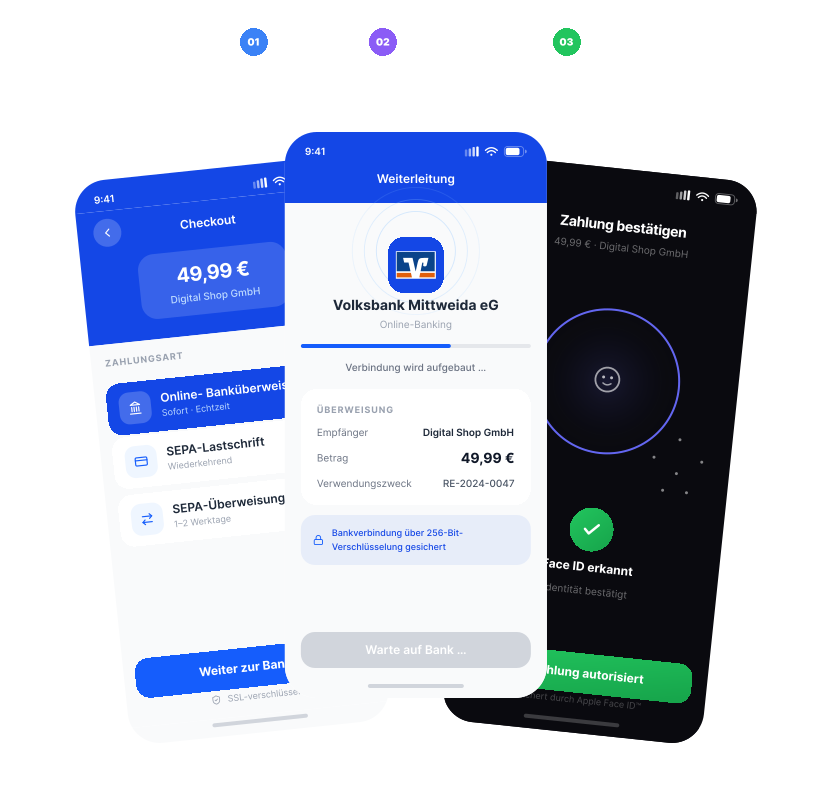
Bei der Online-Überweisung macht das Ihre Banking-App automatisch. Über eine regulierte Schnittstelle (PSD2) löst ein sogenannter Payment Initiation Service Provider (PISP) — bei uns Tink, seit 2022 Teil von VISA — die Zahlung direkt aus. Ihr Kunde klickt im Checkout auf „Mit Bank bezahlen“, wählt seine Bank, bestätigt in der eigenen Banking-App per Face ID oder Fingerabdruck. Fertig. Kein Eintippen, keine Fehler, keine Anmeldung bei Dritten. Das Geld kommt danach genauso schnell wie bei einer SEPA-Echtzeitüberweisung.

Merkmal Klassische Überweisung Online-Überweisung
Dateneingabe IBAN, Verwendungszweck, Betrag manuell Automatisch durch Banking-App
Bestätigung TAN-Verfahren Face ID / Fingerabdruck
Fehlerquote Tippfehler möglich Praktisch null
Gutschrift 1–2 Werktage (Standard) So schnell wie SEPA-Echtzeitüberweisung

Autorisierung

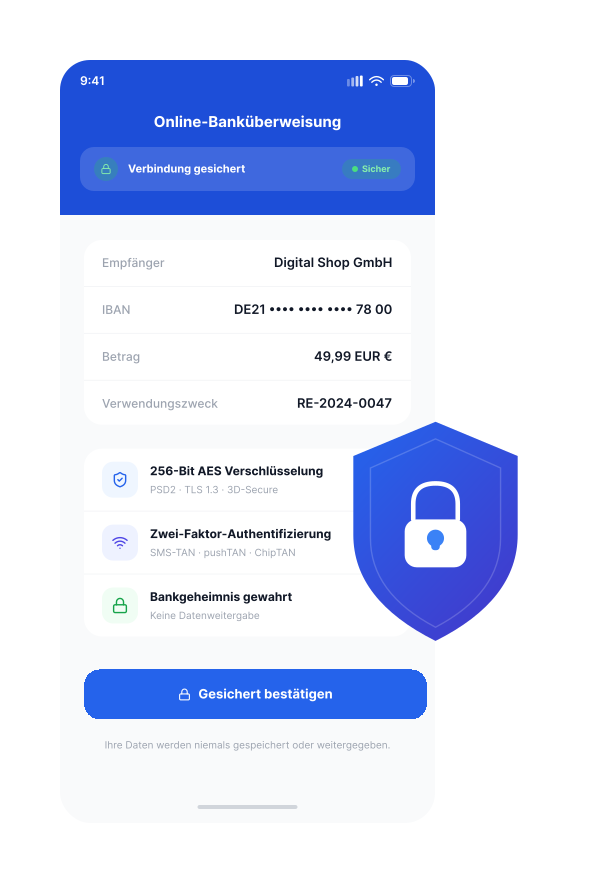
Wie sicher ist eine Zahlung direkt aus der Banking-App?

Die Zahlung wird mit derselben starken Kundenauthentifizierung freigegeben, mit der Ihr Kunde auch sein Konto entsperrt — meist per Biometrie in der Banking-App. Das ist der Grund, warum die Autorisierungsquoten bei der Online-Überweisung laut Anbieterauswertungen zwischen 95 und 97 % liegen, während Kartenzahlungen im E-Commerce häufig nur 70 bis 85 % erreichen (Quelle: Anbieterdaten Volt, Yapily, TrueLayer — als Anbieterstatistiken zu verstehen, nicht als offizielle Zentralbank-Zahlen).

Der Grund für den Abstand liegt im Bezahlfluss: Klassische Checkout-Formulare scheitern oft an vergessenen Passwörtern, blockierten 3D-Secure-Codes oder falsch eingegebenen Prüfziffern. Bei der Online-Überweisung entfallen all diese Bruchstellen — der Kunde bestätigt in seiner vertrauten App, die er ohnehin täglich nutzt. Weniger Reibung, mehr abgeschlossene Käufe.

sichere-online-bankueberweisung
gradient

Deutscher Markt

Online-Überweisung mit Tink: Der Giropay-Nachfolger für Ihren Checkout

Giropay war jahrelang der Standard für Direktzahlung vom Konto im Checkout — bis zur Einstellung Ende 2024. Seitdem klafft bei vielen deutschen Händlern eine Lücke, und genau die Kunden ohne Kreditkarte oder PayPal springen ab. Wir schließen diese Lücke mit der Online-Überweisung über Tink by VISA: dieselbe Direktzahlung vom Konto, aber PSD2-konform, EU-weit über 3.400 Banken und mit deutlich höherer Erfolgsquote.

Vertrauter Bezahlweg

Ehemalige Giropay-Kunden erkennen das Prinzip sofort — direkt vom Konto zahlen, ohne Umerziehungsaufwand.

EU-weite Reichweite

Über 3.400 angebundene Banken europaweit, statt nur deutsche Girokonten wie bei Giropay.

Höhere Erfolgsquote

95–97 % Autorisierungsquote durch Biometrie-Bestätigung in der Banking-App, statt Passwort- oder TAN-Abbrüchen.

Eine Integration, kein Systembruch

Läuft über unsere bestehende Payment-Schnittstelle — kein zusätzlicher Integrationsstrang, kein separates Reporting.

Ideale Einsatzfelder

Für wen ist die Online-Überweisung die richtige Ergänzung?

Die Online-Überweisung ist selten die einzige Zahlart im Checkout — aber fast immer eine sinnvolle Ergänzung zu Karte, PayPal und SEPA-Verfahren:

Digitale Güter & SaaS

Fokus auf Abschlussrate — weniger Kaufabbrüche durch Biometrie statt Passwort oder Kartendaten

Marktplätze & Plattformen

Dünne Margen, wo Kartengebühren wirklich schmerzen — deutlich niedrigere Transaktionskosten.

Zielgruppen ohne Kreditkarte

Jüngere Nutzer und internationale Kunden im SEPA-Raum, die sonst an der Kartenpflicht scheitern.

Integration

Wie integrieren wir Tink by VISA in Ihren Checkout?

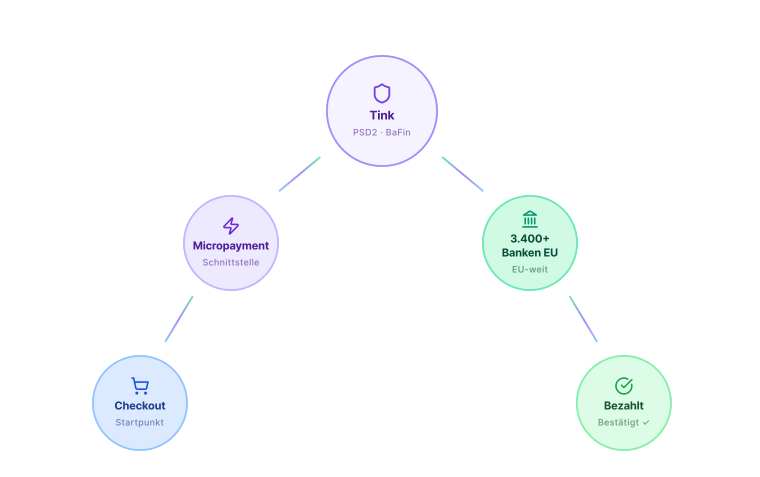
Statt Sie eine eigene PSD2-Anbindung entwickeln zu lassen — mit allen Aufwänden für Bank-Interfaces, TPP-Registrierung und Wartung — nutzen wir die Infrastruktur von Tink, seit 2022 Teil von VISA. Das hat drei Vorteile: europaweit über 3.400 angebundene Banken sofort verfügbar, BaFin-regulierter Rahmen mit einem etablierten Partner statt Eigenentwicklung, und eine einheitliche Nutzererfahrung, die Ihre Kunden aus anderen Checkouts bereits kennen. Die technische Anbindung erfolgt über unsere bestehende Payment-Schnittstelle — kein zusätzlicher Integrationsstrang, keine parallelen Reporting-Systeme.

wie-bezahlt-man-mit-tink-by-visa
gradient

Häufig gefragt

Häufige Fragen zur Online-Überweisung