SEPA-Überweisungen im Checkout einbinden - So gehts!

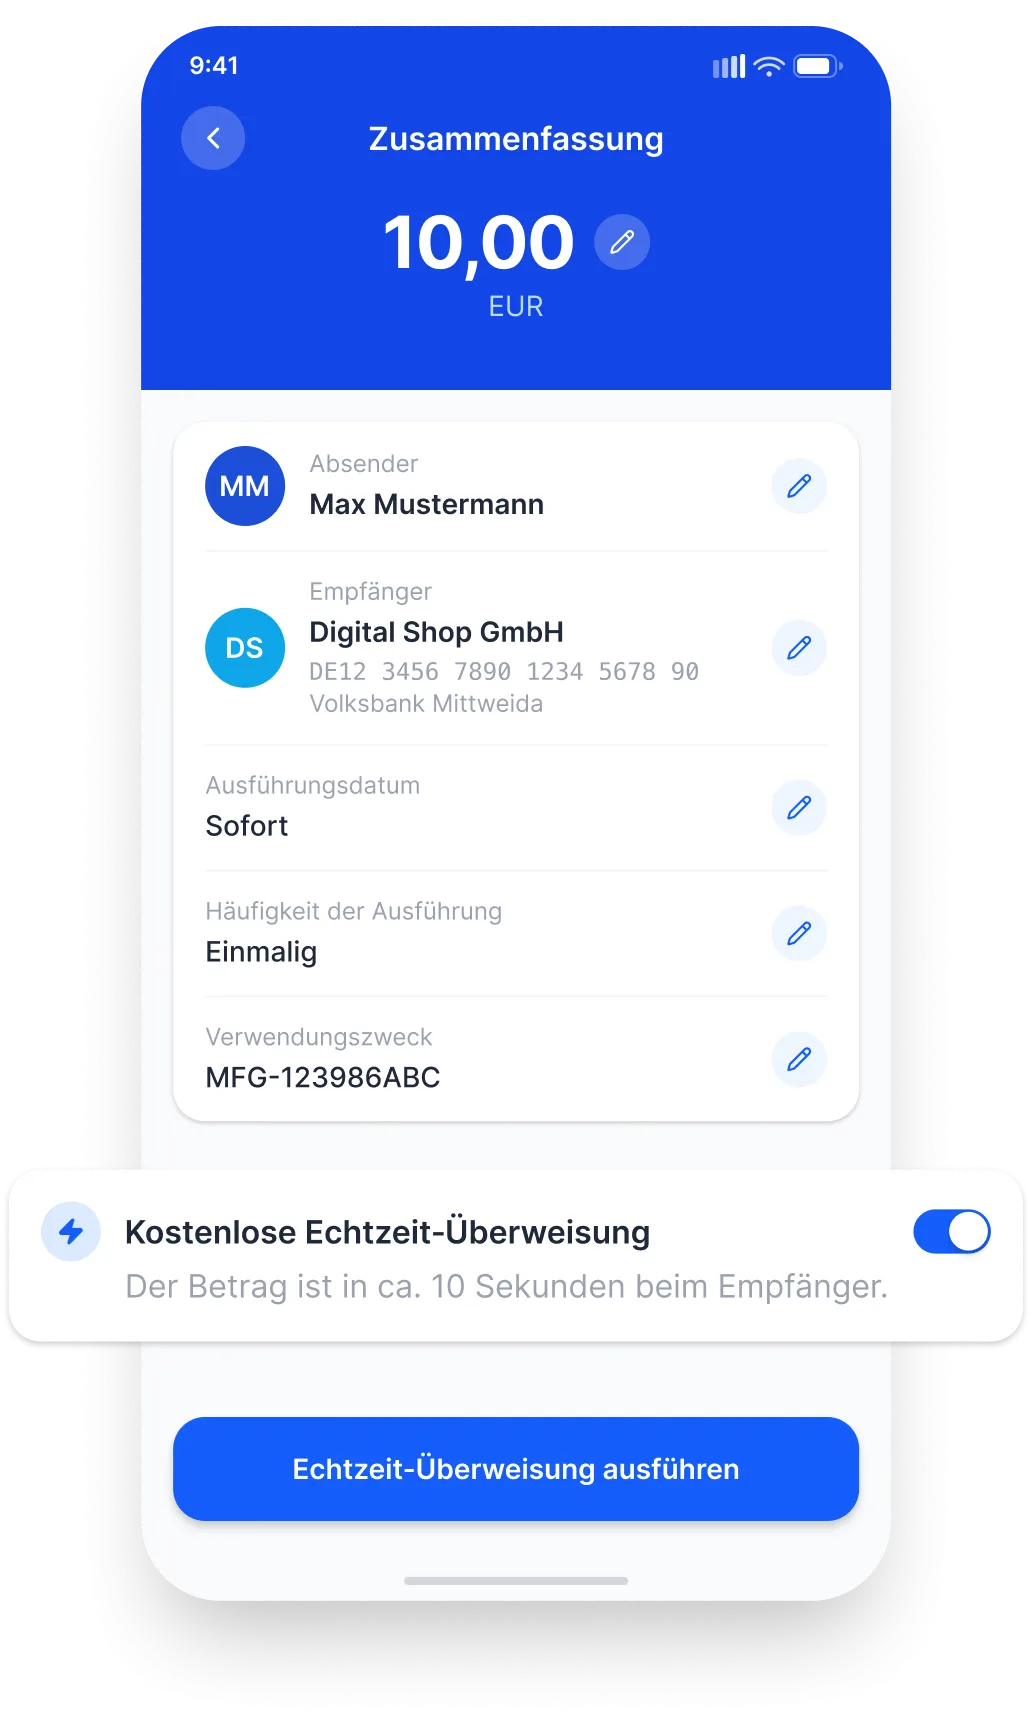
SEPA-Überweisung im Checkout anbieten & Ihre Kunden bezahlen in unter 10 Sekunden.

Wer SEPA-Überweisung in Echtzeit nicht in seinen Checkout bringt, überlässt Umsatz denen, die es tun. Seit dem 9. Oktober 2025 müssen alle Banken im Euroraum SEPA-Echtzeitüberweisungen anbieten — verpflichtend, ohne Aufpreis, in unter 10 Sekunden, rund um die Uhr.

Für Sie als Händler heißt das: sofortiger Zahlungseingang statt zwei Werktage warten, mit voller Empfängersicherheit durch die neue IBAN-Namensprüfung.

Nehmen Sie sich 30 Minuten und wir zeigen Ihnen, wie Sie Standard-, Echtzeit- und QR-Fotoüberweisung sauber in Ihren Bezahlprozess integrieren.
sepa-ueberweisung-echtzeit-online-smartphone
gradient

Warum jetzt

Warum ist die SEPA-Überweisung plötzlich wieder relevant?

Lange galt die Überweisung im Online-Handel als schlechter Kompromiss: sicher und günstig, aber zu langsam für einen modernen Checkout. Ein bis zwei Werktage Wartezeit auf den Zahlungseingang kosteten Händler genau dort Tempo, wo sofortige Freischaltung oder Versand gefragt waren.

Genau dieser Nachteil ist seit Ende 2025 verschwunden. Die EU-Verordnung 2024/886 verpflichtet Banken, SEPA-Echtzeitüberweisungen ohne Aufpreis anzubieten. Das Geld ist damit schneller auf Ihrem Konto als bei jeder Kartenzahlung — und das ohne Zwischenschaltung eines Kartennetzwerks, ohne Chargeback-Risiko, ohne monatliche Grundgebühren pro Terminal.

account-based-payment-methods
gradient

Regulatorik ab 09.10.2025

Was ändert sich durch die SEPA-Instant-Payment-Pflicht?

Die neue EU-Verordnung schreibt drei zentrale Punkte fest, die Ihre Zahlungsabwicklung direkt betreffen:

≤ 10 Sekunden

Von der Auslösung bis zur Gutschrift auf dem Empfängerkonto — 24 Stunden, 7 Tage, das ganze Jahr.

Preisgleichheit

Echtzeitüberweisungen dürfen für Endkunden nicht teurer sein als Standardüberweisungen.

IBAN-Namensprüfung

Verpflichtender Empfängerabgleich (Verification of Payee) mit Ampel-Rückmeldung: grün, gelb oder rot.

advise-accompany-make-payment-possible
gradient

Das SEPA-Ampel-System ist der entscheidende Trust-Baustein: Vor jedem Klick auf „Zahlen“ sieht Ihr Kunde in seiner Banking-App, ob IBAN und Empfängername zusammenpassen. Bei grün fließt das Geld direkt, bei gelb gibt es eine leichte Abweichung, bei rot passt der Empfänger nicht zur IBAN — die Zahlung wird gestoppt. Für Sie als Händler heißt das: massiv weniger Fehlüberweisungen, weniger Support-Aufkommen und ein spürbar höheres Vertrauen im Bezahlvorgang.

Merkmal Standardüberweisung SEPA-Echtzeitüberweisung
Gutschrift 1–2 Werktage ≤ 10 Sekunden
Verfügbarkeit Bankgeschäftszeiten 24/7/365
Kosten für Endkunde Basis Preisgleich zur Standardüberweisung (Pflicht)
IBAN-Namensprüfung Verpflichtend (Ampel-System) Verpflichtend (Ampel-System)

Quellen: Deutsche Bundesbank, EU-Verordnung 2024/886, Stand Juli 2026.

Drei SEPA-Varianten im Vergleich

Standard, Echtzeit oder QR-Fotoüberweisung — welche Variante passt wann?

Die SEPA-QR-Fotoüberweisung ist dabei ein oft unterschätzter Conversion-Hebel: Ihr Kunde muss keine IBAN abtippen, keine Verwendungszweck-Nummer suchen. Die Banking-App liest den QR-Code, füllt alle Felder automatisch und der Kunde bestätigt nur noch. Fehlerquote bei der Eingabe? Praktisch null.

Ehrlich gesagt

Ist die Echtzeitüberweisung wirklich sicherer als die klassische Variante?

Die kurze Antwort: teils, teils — und das offen zu sagen ist wichtiger als jedes Marketing-Versprechen. Die IBAN-Namensprüfung reduziert Fehlüberweisungen deutlich, das ist ein echter Fortschritt gegenüber der klassischen Überweisung. Gleichzeitig gilt: Eine einmal bestätigte Echtzeitüberweisung ist praktisch nicht mehr rückholbar — es gibt keinen Rückruf-Mechanismus, wie es ihn bei anderen Zahlungswegen gibt.

Für Sie als Händler ist genau das der Vorteil: Wer bezahlt hat, hat bezahlt. Kein monatelanges Warten auf Rückbuchungen, kein Risiko durch nachträgliche Stornierungen. Für den Endkunden bedeutet die Ampel-Prüfung vor der Freigabe, dass Betrugsversuche mit gefälschten IBANs deutlich schwerer werden. In Summe: mehr Sicherheit an den Stellen, an denen Sie sie brauchen.

payment-online-shop-anbieter
gradient

Wann sich die Überweisung lohnt

Für welche Geschäftsmodelle eignet sich die SEPA-Überweisung besonders?

Die SEPA-Überweisung ist immer dann die richtige Wahl, wenn es um einmalige, oft höherwertige Zahlungen geht:

Digitale Sofort-Freischaltung

Online-Games, Paywall-Zugänge, Downloads — hier ist die SEPA-Echtzeitüberweisung Pflicht, nicht nur nice-to-have: Kein Kunde wartet auf Zugang, den er sofort haben will.

B2B-Rechnungen

Größere Beträge, klare Zuordnung über Verwendungszweck oder Mandatsreferenz.

Hochpreisige Konsumgüter

Kunde zahlt sicher per IBAN-Namensprüfung, Sie liefern nach Zahlungseingang.

Reisen u0026 Veranstaltungen

Buchungsbestätigung ohne Wartezeit dank SEPA-Echtzeitüberweisung.

Öffentlicher Sektor

Nachvollziehbare, revisionssichere Zahlungsabwicklung ohne Kartennetzwerk.

Versicherungen

Prämienzahlung oder Erstattung — sofort und ohne Kartendaten, mit voller Nachvollziehbarkeit für Ihre Buchhaltung.

Für regelmäßige Einzüge wie Abos oder Mitgliedsbeiträge ist dagegen die SEPA-Lastschrift das passendere Verfahren — sie erspart Ihren Kunden das wiederholte Auslösen und Ihnen den manuellen Abgleich.

Und so geht's

Wie kommt die SEPA-Überweisung in Ihren Checkout?

Mit uns binden Sie alle drei Varianten — Standard, Echtzeit und QR-Fotoüberweisung — direkt in Ihren bestehenden Bezahlprozess ein. Zahlungseingänge landen entweder auf Ihrem eigenen Geschäftskonto oder auf einem separaten Konto bei unserer Partnerbank, angebunden über SRZ oder EBICS. Der Status jeder einzelnen Zahlung ist in unserem Reporting-System in Echtzeit sichtbar — bei Instant-Zahlungen bedeutet das buchstäblich: Sekunden nach dem Klick des Kunden können Sie ausliefern oder freischalten.

sepa-echtzeitueberweiung-online-einbinden-micropayment
gradient

Häufig gefragt

Häufige Fragen zur SEPA-Überweisungen